エンドポイント管理ツール市場、2032年に339.2億米ドルへ成長予測 〜DX推進とセキュリティ強化の鍵〜
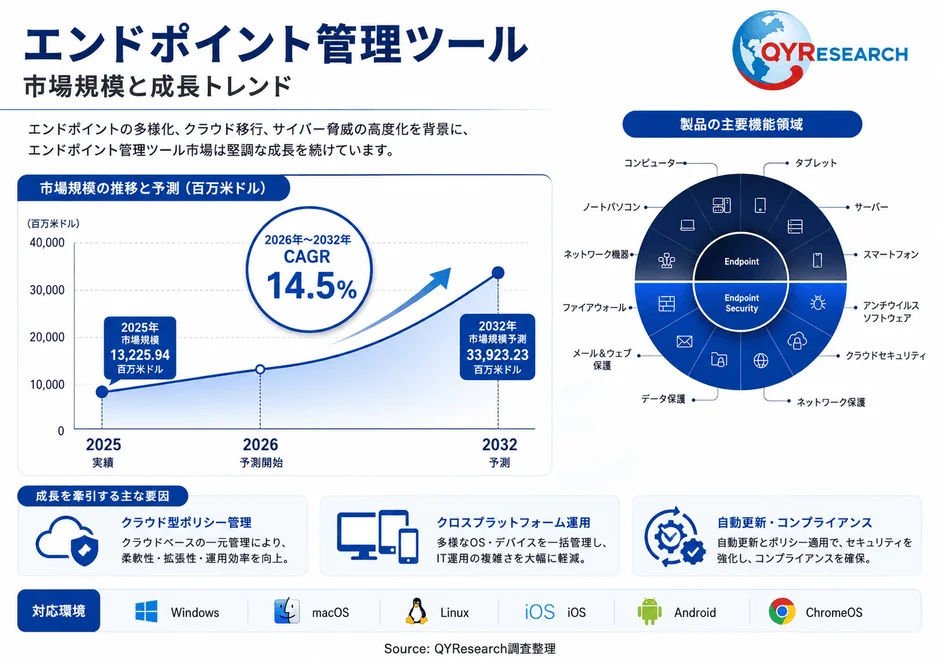
情報システム担当者や企業のDX推進担当者にとって、日々増え続けるデバイスの管理とセキュリティ対策は喫緊の課題です。こうした中で、エンドポイント管理ツール市場が急速な成長を遂げています。QYResearchの最新予測によると、世界のエンドポイント管理ツール市場規模は、2025年の約132億米ドルから2032年には約339.2億米ドルへと拡大し、年平均成長率(CAGR)は14.5%で推移すると見込まれています。
エンドポイント管理ツールとは?
エンドポイント管理ツールは、企業が利用する多種多様な「エンドポイント」(ネットワークに接続されたPC、ノートパソコン、モバイルデバイス、サーバー、IoT機器などの端末)を統合的に管理するためのプラットフォームです。
主な機能と解決できる課題
このツールは、単なるデバイス管理に留まらず、資産の可視化、登録、構成管理、保護、監視を統合的に実行します。具体的には、Windows、macOS、Linux、iOS、Android、ChromeOSといった複数のOS環境に対応し、以下のような機能を提供することで、企業のIT運用における複雑さを解消し、セキュリティガバナンスを強化します。
-
デバイス管理: 企業が所有するすべての端末を一元的に把握し、管理します。
-
アプリケーション配布: 必要なアプリケーションを対象端末に効率的に展開します。
-
パッチ管理: OSやソフトウェアのセキュリティパッチを適用し、脆弱性を解消します。
-
ポリシー制御: セキュリティポリシーや利用ルールを端末に適用し、コンプライアンスを確保します。
-
リモート運用: 遠隔地から端末のトラブルシューティングや設定変更を行います。
-
セキュリティ連携: EDR(Endpoint Detection and Response:エンドポイントの脅威を検知・対応するソリューション)やXDR(Extended Detection and Response:EDRを拡張し、広範囲のデータを統合して脅威を検知・対応するソリューション)、DLP(Data Loss Prevention:機密情報の漏洩を防ぐシステム)、ゼロトラスト(「何も信頼しない」という考え方に基づき、すべてのアクセス要求を検証するセキュリティモデル)基盤などとの統合を通じて、企業全体の端末ライフサイクルとセキュリティを支えます。
市場拡大の背景と導入メリット
エンドポイント管理ツール市場の成長は、以下の要因によって牽引されています。
-
ハイブリッドワーク環境の拡大: オフィスとリモートワークを組み合わせた働き方が普及し、管理すべきデバイスが多様化・分散化しています。
-
管理対象デバイス数の増加: PCやスマートフォンだけでなく、IoT機器の導入により、企業が管理すべきエンドポイントが急増しています。
-
セキュリティ要求水準の上昇: サイバー攻撃の高度化に伴い、エンドポイントにおけるセキュリティ対策の重要性が高まっています。
-
クラウド移行の加速: クラウドベースの一元管理により、柔軟性、拡張性、運用効率の向上が図られています。
-
ゼロトラストモデルの普及: すべてのアクセスを疑い検証するゼロトラストの考え方において、エンドポイントの健全性管理が不可欠となっています。
これらの背景から、エンドポイント管理ツールを導入することで、企業はIT運用効率の向上、セキュリティ体制の強化、そしてコンプライアンス遵守といった具体的なメリットを享受できます。特に、自動登録、パッチ適用、ポリシー適用、コンプライアンス監査を一元化できるクラウド型管理機能は、企業の運用負荷を大幅に軽減します。

主要ベンダーと競争環境
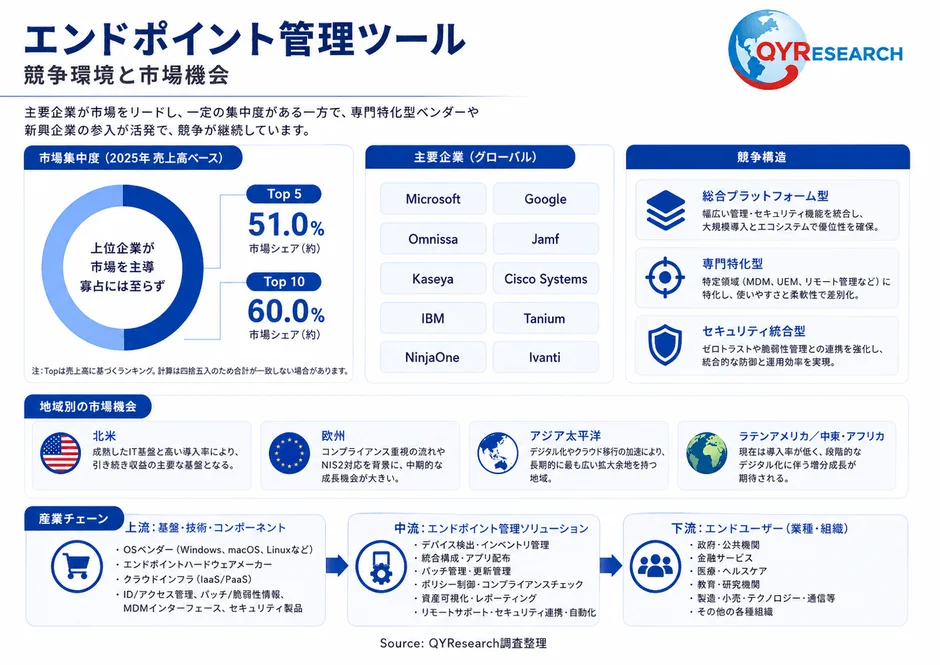
エンドポイント管理ツール市場では、Microsoft、Google、Omnissa、Jamf、Kaseya、Cisco Systems、IBM、Tanium、NinjaOne、Ivantiなどが主要ベンダーとして存在感を放っています。2025年時点では、上位5社で約51.0%、上位10社で約60.0%の市場シェアを占めており、一定の集中構造が見られます。
競争構造は大きく以下の3つに分かれます。
-
総合プラットフォーム型: 幅広い管理・セキュリティ機能を統合し、大規模導入やエコシステム連携で優位性を持ちます。Microsoft IntuneやGoogleのChrome Enterpriseなどがこれに該当します。
-
専門特化型: 特定のOS(例:Apple製品に特化したJamf)や、MDM(モバイルデバイス管理)などの特定領域に強みを持ち、使いやすさや柔軟性で差別化を図ります。
-
セキュリティ統合型: ゼロトラストや脆弱性管理との連携を強化し、統合的な防御と運用効率を実現します。
今後の展望と日本企業への示唆
今後の市場では、単なる端末管理機能だけでなく、マルチOS対応、自動プロビジョニング、分析機能、セキュリティ連携、そして低運用負荷を実現するプラットフォーム能力が重要になると考えられます。
日本企業にとっては、エンドポイント管理ツール市場の動向を理解することが、海外IT基盤投資、新規事業評価、技術提携先選定における重要な判断材料となります。特に、海外展開やグローバル拠点管理を進める企業では、マルチOS対応、クラウド管理能力、セキュリティ統合性を備えたベンダーの選定が競争力に直結するでしょう。
調達や協業を検討する際には、主要企業の製品戦略だけでなく、中堅専門ベンダーの技術領域や地域展開も比較対象とすることをおすすめします。また、投資評価や社内稟議資料の作成においては、市場成長性だけでなく、規制対応需要、顧客継続性、SaaS型収益モデルの安定性を踏まえた総合的な判断が求められます。
より詳細な市場動向や各社の戦略については、QY Researchが発行したレポート「エンドポイント管理ツール―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」で確認できます。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1876868/endpoint-management-tools